Domain stunden-zähler.de kaufen?
Wir ziehen mit dem Projekt
stunden-zähler.de um.
Sind Sie am Kauf der Domain
stunden-zähler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stunden-zähler.de kaufen?
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:


-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Was ist ein Zähler?
Ein Zähler ist ein Gerät oder eine Vorrichtung, die verwendet wird, um die Anzahl oder Menge von etwas zu messen oder zu zählen. Es kann sich um ein mechanisches oder elektronisches Instrument handeln, das zum Beispiel die Anzahl der Personen, die eine Einrichtung betreten, oder die Menge an Strom, Wasser oder Gas, die verbraucht wird, erfasst. Zähler werden in verschiedenen Bereichen wie Haushalten, Industrie und Handel eingesetzt. **
Was bedeutet EVU Zähler?
Was bedeutet EVU Zähler? Ein EVU Zähler ist ein Stromzähler, der von einem Energieversorgungsunternehmen (EVU) installiert und betrieben wird. Er misst den Stromverbrauch eines Haushalts oder Unternehmens und dient zur Abrechnung der Stromkosten. EVU Zähler sind in der Regel digital und ermöglichen eine genaue Erfassung des Verbrauchs. Sie sind gesetzlich vorgeschrieben und dienen der Transparenz und Kontrolle des Stromverbrauchs. **
Top-Angebote
Produkte zum Begriff Reserven:
-
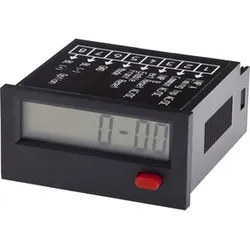
Ipf Electronic Zähler - zähler CZ095402Montageart=FrontmontageAusführung=digitalZählbereich=99999999 hReset-Funktion=Reset-Taster/-EingangLaufanzeige=neinAnzahl der Zeichen=8Eingangsspannung=260 VSpannungsart=AC/DCBreite=48 mmHöhe=24 mmEinbautiefe=48 mmFrontplatte Breite=48 mmFrontplatte Höhe=24 mmBefestigung bis max. Wandstärke=19,3 mmSchutzart (IP)=IP65122,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
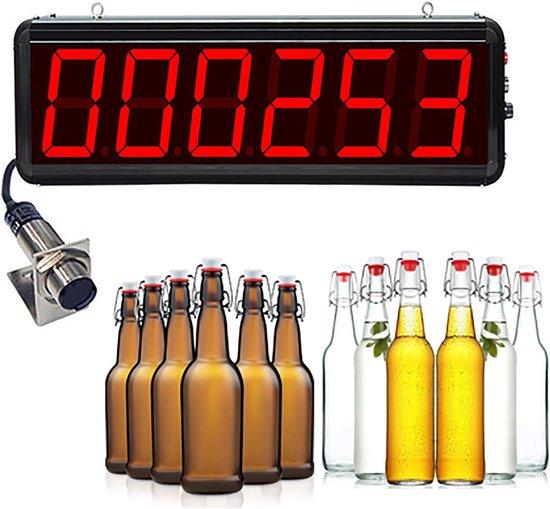
Digitale Zähler - Automatische Zähler - Produktionszählung - Infrarotsensor - 6 Stellen - RotHalten Sie die Produktion mühelos im Blick mit diesem automatischen digitalen Zähler. Steigern Sie die Effizienz und Genauigkeit in Ihrem Produktionsprozess, indem Sie jedes Produkt, jedes Teil oder jede Verpackungseinheit automatisch erfassen. Dieses Gerät löst das Problem manueller, fehleranfälliger Zählungen. Der Zähler ist vielseitig und funktioniert mit verschiedenen Objekten, sowohl farbig als auch transparent, einschließlich Glas. Der empfindliche Infrarotsensor erkennt das Vorbeifliegen von Objekten und erhöht die Anzeige auf dem gut lesbaren roten LED-Display. Ideal für den Einsatz in Produktionslinien, bei Verpackungsaufgaben oder zur Überwachung der täglichen Produktionszahlen. Der einstellbare Erfassungsweg (10-15 cm oder 20-45 cm) sorgt für Flexibilität. Ein besonderes Merkmal ist die Speicherfunktion, die die letzte Zählung beibehält, selbst nach einem Stromausfall, sodass Sie niemals Daten verlieren. Mit einem einfach zu bedienenden Reset-Knopf und einer langen Lebensdau509,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Erfassung von Kindeswohlgefährdung in Theorie und PraxisErfassung von Kindeswohlgefährdung in Theorie und Praxis , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 201103, Produktform: Kartoniert, Redaktion: Körner, Wilhelm~Deegener, Günther, Seitenzahl/Blattzahl: 560, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pabst, Wolfgang Science, Verlag: Pabst, Wolfgang Science, Verlag: Pabst, Wolfgang, Länge: 241, Breite: 172, Höhe: 35, Gewicht: 1051, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fähndrich, Erdmann: Leitfaden zur Erfassung des psychopathologischen BefundesLeitfaden zur Erfassung des psychopathologischen Befundes , Halbstrukturiertes Interview anhand des AMDP-Systems , Reiningungssets > Autopflege & Aufbereitung , Auflage: 6., überarbeitete Auflage 2022, Erscheinungsjahr: 20221024, Produktform: Leinen, Autoren: Fähndrich, Erdmann~Stieglitz, Rolf-Dieter, Auflage: 23006, Auflage/Ausgabe: 6., überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 152, Keyword: Psychiatrische Dokumentation; Psychopathologische Befunderhebung; AMDP-System; Psychopathologie; Facharztausbildung; Psychiatrie; Psychosomatik; Psychische Störung; Klinische Psychologie; Psychopathologischer Befund; Diagnose; Symptom; Syndrom; Begutachtung; Interviewleitfaden, Fachschema: Innere Medizin~Medizin / Innere Medizin~Psychiatrie - Psychiater~Geisteskrankheit~Pathologie (des Menschen) / Psychopathologie~Psychiatrie / Psychopathologie~Psychopathologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch)~Klinische Psychologie~Psychologie / Klinische Psychologie, Fachkategorie: Psychiatrie~Klinische Psychologie~Klinische und Innere Medizin, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Psychische Störungen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag, Länge: 190, Breite: 121, Höhe: 15, Gewicht: 232, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2637386, Vorgänger EAN: 9783801729301 9783801727277 9783801719302 9783801710361 9783540509318, eBook EAN: 9783840931147 9783844431148, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 32795726,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was ist ein Zähler?
Ein Zähler ist ein Gerät oder eine Vorrichtung, die verwendet wird, um die Anzahl oder Menge von etwas zu messen oder zu zählen. Es kann sich um ein mechanisches oder elektronisches Instrument handeln, das zum Beispiel die Anzahl der Personen, die eine Einrichtung betreten, oder die Menge an Strom, Wasser oder Gas, die verbraucht wird, erfasst. Zähler werden in verschiedenen Bereichen wie Haushalten, Industrie und Handel eingesetzt. **
-
Was bedeutet EVU Zähler?
Was bedeutet EVU Zähler? Ein EVU Zähler ist ein Stromzähler, der von einem Energieversorgungsunternehmen (EVU) installiert und betrieben wird. Er misst den Stromverbrauch eines Haushalts oder Unternehmens und dient zur Abrechnung der Stromkosten. EVU Zähler sind in der Regel digital und ermöglichen eine genaue Erfassung des Verbrauchs. Sie sind gesetzlich vorgeschrieben und dienen der Transparenz und Kontrolle des Stromverbrauchs. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.